
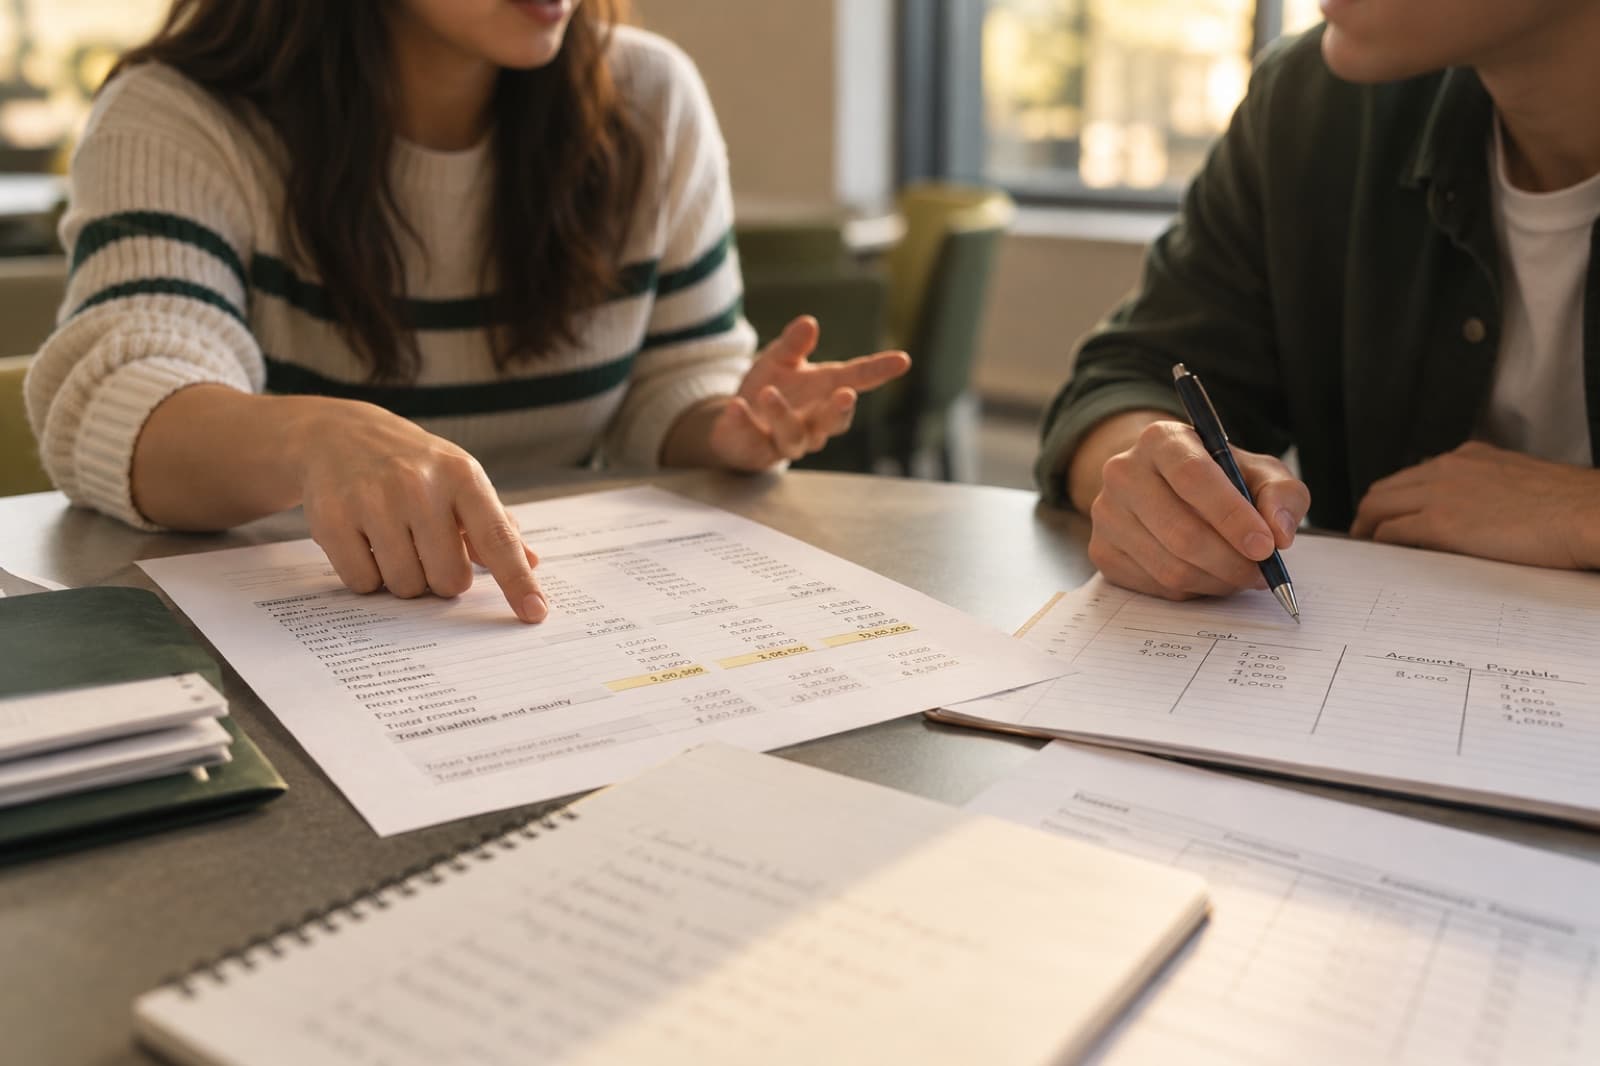
Al principio, Contabilidad parece una colección de reglas: «esto va al Debe» y «esto va al Haber». Pero basta con cambiar el pago o el cobro para que el asiento memorizado deje de encajar.
Si necesitas memorizar cada asiento como si fuera una fórmula diferente, probablemente todavía no estás entendiendo la operación que hay detrás.
El objetivo no es aprender una lista interminable de soluciones. Es entrenar siempre el mismo proceso: interpretar qué ocurre económicamente, identificar qué cuentas cambian, decidir si aumentan o disminuyen y, solo entonces, construir el asiento.
¿Por qué cuesta tanto Contabilidad al principio?
La asignatura introduce vocabulario nuevo y varios niveles de razonamiento. Debe y Haber no significan simplemente «entra» y «sale»; antes hay que reconocer la naturaleza de cada cuenta. Además, un ejercicio puede encadenar operaciones y arrastrar un error inicial.
- Reconocer un asiento es verlo resuelto y encontrarlo familiar.
- Construirlo es justificar las cuentas aunque cambien las condiciones.
- Memorizar soluciones parece eficaz, pero no prepara para las variaciones.
Antes de hacer un asiento, entiende qué está pasando
Antes de pensar en Debe y Haber, responde por orden a estas preguntas:
- ¿Qué ha ocurrido realmente?
- ¿Qué elementos económicos cambian?
- ¿Cada elemento aumenta o disminuye?
- ¿Qué tipo de cuenta representa cada elemento?
- ¿Cómo se registra ese cambio según la naturaleza de la cuenta?
Ejemplo: material de oficina pagado por banco
Imagina esta operación simplificada, sin IVA: «La empresa compra material de oficina para consumir por 500 € y lo paga mediante banco». Aparece un gasto y disminuye el dinero disponible en el banco.
El gasto aumenta y se registra en el Debe. Bancos es un activo; como disminuye, va al Haber. Hemos partido de la operación y del cambio de cada cuenta, no de una plantilla.
Asiento introductorio simplificado, sin IVA
| Debe | Importe | Haber | Importe |
|---|---|---|---|
| Material de oficina | 500 € | Bancos | 500 € |
Debe y Haber: deja de pensar en “bueno” y “malo”
Debe y Haber son las dos posiciones de una cuenta y de un asiento. No equivalen por sí solos a entrada/salida, positivo/negativo ni ganancia/pérdida. Una salida de dinero del banco, por ejemplo, reduce un activo y se anota en el Haber; un gasto aumenta en el Debe aunque no se haya pagado todavía.
Funcionamiento normal de las cuentas en un nivel introductorio
| Tipo de cuenta | Aumenta normalmente en | Disminuye normalmente en |
|---|---|---|
| Activo | Debe | Haber |
| Pasivo | Haber | Debe |
| Patrimonio neto | Haber | Debe |
| Gastos | Debe | Haber |
| Ingresos | Haber | Debe |
Esta tabla es una base conceptual, no un atajo. Las regularizaciones, devoluciones o cuentas correctoras exigen analizar el caso concreto, pero clasificar bien la cuenta resuelve buena parte de los ejercicios iniciales.
El método de 5 pasos para resolver un asiento contable
Paso 1 — Traduce el enunciado a lenguaje normal
Cuenta con tus palabras qué ha ocurrido, sin usar todavía Debe ni Haber: «se ha prestado un servicio y el cliente pagará más adelante».
Paso 2 — Identifica las cuentas
Busca qué elementos cambian. Aquí intervienen el derecho de cobro al cliente y el ingreso por el servicio.
Paso 3 — Clasifica cada cuenta
Clientes es un derecho de cobro y, por tanto, un activo. El servicio genera un ingreso.
Paso 4 — Decide si aumenta o disminuye
Aumentan tanto el derecho de cobro como el ingreso, porque el servicio ya se ha prestado.
Paso 5 — Coloca cada cuenta en Debe o Haber
El activo Clientes aumenta en el Debe. El ingreso aumenta en el Haber. Para «Se presta un servicio por 800 € que se cobrará el mes próximo», sin IVA para aislar la lógica, el asiento queda así:
Venta de un servicio a crédito, ejemplo simplificado sin IVA
| Debe | Importe | Haber | Importe |
|---|---|---|---|
| Clientes | 800 € | Ingresos por servicios | 800 € |
Si el cliente paga al momento por banco, no nace un derecho de cobro: Bancos aumenta en el Debe y el ingreso continúa en el Haber. El método es el mismo; cambia una cuenta porque cambia el hecho económico.
Cómo saber qué cuenta utilizar
Muchos errores que parecen de Debe/Haber suceden antes: se ha elegido una cuenta que no representa lo ocurrido. Conviene separar conceptos que en el lenguaje cotidiano se mezclan.
- Caja vs. Bancos: Caja representa efectivo; Bancos, saldos en cuentas bancarias.
- Clientes vs. Proveedores: Clientes representa derechos de cobro por ventas o servicios; Proveedores, deudas por compras de la actividad.
- Gasto vs. activo: un consumo del periodo afecta al resultado; un recurso con utilidad futura puede reconocerse como activo según su naturaleza.
- Ingreso vs. cobro: el ingreso se relaciona con la actividad realizada; el cobro, con la entrada de dinero.
- Gasto vs. pago: el gasto se reconoce cuando corresponde; el pago reduce dinero y puede ocurrir en otro momento.
Activo, Pasivo y Patrimonio Neto sin memorizar definiciones vacías
El Activo reúne recursos y derechos controlados por la empresa, como Bancos o Clientes. El Pasivo recoge obligaciones frente a terceros, como un préstamo o una deuda con Proveedores. El Patrimonio Neto representa los recursos propios y el interés residual; Capital es un ejemplo habitual.
Identificar la naturaleza facilita decidir la posición. Al devolver parte de un préstamo, por ejemplo, disminuyen Bancos —activo al Haber— y la deuda —pasivo al Debe—; el principal reembolsado no es un gasto nuevo.
Ingreso, cobro, gasto y pago: cuatro conceptos que no son lo mismo
La contabilidad registra cuándo se genera económicamente un ingreso o un gasto, mientras que cobros y pagos describen movimientos de dinero. A veces coinciden; otras veces se separan en el tiempo.
Diferencias que conviene dominar desde el principio
| Situación | Qué ocurre | Qué no debes asumir |
|---|---|---|
| Servicio prestado a crédito | Hay ingreso y aumenta Clientes | Todavía no hay cobro |
| Cobro posterior al cliente | Aumenta Bancos y disminuye Clientes | No nace otro ingreso |
| Gasto pendiente de pago | Hay gasto y nace una obligación | Todavía no hay pago |
| Pago de una deuda anterior | Disminuyen Bancos y la deuda | No nace necesariamente otro gasto |
Por qué memorizar asientos funciona… hasta que cambia el ejercicio
La plantilla «compra al Debe, banco al Haber» falla si la compra es a crédito, el pago es parcial, existe una devolución, aparece IVA o se adquiere inmovilizado. Hay que decidir qué se compra, si nace una deuda y cuándo se mueve el dinero.
Los patrones terminan resultando familiares, pero deben ser la consecuencia de comprender operaciones repetidas. Si te cuesta empezar un enunciado cuantitativo, también puede ayudarte este método para pasar de la teoría al planteamiento de un ejercicio.
Cómo practicar Contabilidad para que los ejercicios dejen de parecer distintos
Progresión de práctica por capas
| Nivel | Qué entrenas | Ejemplo de tarea |
|---|---|---|
| 1. Clasificación | Naturaleza de las cuentas | Separar Activo, Pasivo, Patrimonio Neto, Ingreso y Gasto |
| 2. Cambio | Aumento o disminución | Explicar qué cambia sin construir aún el asiento |
| 3. Asientos simples | Partida doble básica | Resolver operaciones de dos cuentas |
| 4. Variaciones | Transferencia del método | Cambiar forma de pago, momento de cobro o tipo de operación |
| 5. Ejercicios combinados | Secuencia y saldos | Encadenar varias operaciones y revisar su efecto conjunto |
Progresar por capas permite localizar el fallo: quizá sabes colocar una cuenta, pero aún no la clasificas bien; o interpretas la operación, pero pierdes su efecto acumulado.
Haz este control antes de dar un asiento por bueno
- ¿He entendido y podría explicar qué ha ocurrido?
- ¿Están todas las cuentas necesarias y ninguna que no intervenga?
- ¿He clasificado correctamente cada cuenta?
- ¿Sé si cada cuenta aumenta o disminuye?
- ¿Debe y Haber están equilibrados?
- ¿El asiento tiene sentido económico?
- ¿Podría justificar verbalmente por qué cada cuenta ocupa esa posición?
La Contabilidad cambia según la asignatura y la universidad
El alcance no es idéntico en todos los grados. Algunas asignaturas trabajan el ciclo contable; otras profundizan en información financiera, costes o gestión. Por eso conviene localizar tu universidad y asignatura concreta antes de organizar la práctica.
Entre las fichas disponibles puedes consultar Cost Accounting en IE, Contabilidad I en CUNEF, Contabilidad Financiera I en UEM, Fundamentos de Contabilidad Financiera en CEU y Contabilidad Financiera Avanzada en Nebrija. Cada una tiene un alcance distinto, así que revisa su ficha antes de empezar.
Cómo estudiar Contabilidad durante una semana normal
Rutina semanal adaptable
| Sesión | Objetivo |
|---|---|
| 1 | Repasar conceptos y clasificar cuentas |
| 2 | Resolver asientos simples y justificar cada posición |
| 3 | Practicar variaciones de operaciones conocidas |
| 4 | Resolver un ejercicio acumulativo sin mirar la solución |
| 5 | Corregir y agrupar los errores por causa |
En una hora puedes dedicar 10 minutos a clasificar cuentas, 15 a repasar la lógica, 25 a resolver y 10 a corregir. Adapta el reparto, pero reserva tiempo para entender los errores.
Nuestra metodología de clase parte del temario y los ejercicios que el alumno está trabajando.
Crea un cuaderno de errores contables
No anotes solo «asiento mal». Registra qué razonamiento te llevó al error y qué regla conceptual debes revisar. Así puedes detectar patrones que se repiten aunque cambie el ejercicio.
Ejemplo de registro de errores
| Error | Qué pensé | Qué ocurría realmente | Regla que debo revisar |
|---|---|---|---|
| Confundí cliente con proveedor | Pensé solo en quién pagaría | Era una venta a crédito y había un derecho de cobro | Derechos frente a obligaciones |
| Puse Bancos en el Debe | Asumí que pagar siempre va al Debe | El saldo bancario estaba disminuyendo | Activo y disminuciones |
Detectar el patrón del error ayuda más que repetir el mismo asiento. Después, cambia un dato e inténtalo sin mirar la solución.
Cómo saber si estás estudiando mal Contabilidad
- Memorizas el asiento, pero no sabes explicarlo.
- Necesitas encontrar un ejemplo casi idéntico para empezar.
- Confundes ingreso con cobro o gasto con pago.
- No sabes clasificar las cuentas antes de usarlas.
- Empiezas directamente por Debe/Haber sin interpretar la operación.
- Si cambia una condición, dejas de reconocer el ejercicio.
- Consigues cuadrar el asiento, pero no sabes si las cuentas tienen sentido.
- Evitas ejercicios nuevos cuando no tienes apuntes delante.
Estas señales se pueden corregir: vuelve a clasificación, cambios y operaciones simples antes de exigir rapidez.
Qué hacer cuando tienes examen de Contabilidad dentro de pocas semanas
- Detecta los bloques débiles con ejercicios cortos de diagnóstico.
- Revisa la clasificación de cuentas que aparecen en tu temario.
- Consolida asientos simples antes de combinarlos.
- Pasa a casos acumulativos y resuélvelos sin soluciones delante.
- Corrige por causa, repite con variantes y registra los errores.
- Haz algunos ejercicios con el tiempo y los materiales permitidos en tu evaluación.
Cuándo pedir ayuda con Contabilidad
Pedir apoyo tiene sentido si llevas semanas sin comprender Debe/Haber, no identificas las cuentas, cada ejercicio parece nuevo o se acerca un parcial y no sabes qué priorizar. En Academia Biz-Code partimos de tu temario y tus ejercicios para reconstruir la base y practicar el razonamiento sin depender de plantillas.
Preguntas frecuentes sobre Contabilidad en la universidad
¿Cómo puedo aprender Contabilidad desde cero?
Empieza por clasificar cuentas, identificar cambios y comprender Debe/Haber. Después practica asientos simples, variaciones y ejercicios combinados.
¿Cómo sé qué va en el Debe y qué va en el Haber?
Depende del tipo de cuenta y de si aumenta o disminuye. Interpreta la operación, clasifica la cuenta y aplica su funcionamiento; ningún truco sustituye esos pasos.
¿Debo memorizar los asientos contables?
Algunos patrones se vuelven familiares, pero memorizar sin comprender falla cuando cambia el pago, el cobro o la operación.
¿Por qué los asientos me cuadran pero están mal?
Porque la igualdad entre Debe y Haber garantiza equilibrio numérico, no que hayas elegido las cuentas correctas ni representado fielmente lo ocurrido.
¿Cuál es la diferencia entre un gasto y un pago?
El gasto refleja un consumo o servicio del periodo; el pago es una salida de dinero. Pueden ocurrir en momentos distintos.
¿Cuál es la diferencia entre un ingreso y un cobro?
El ingreso surge por la actividad realizada; el cobro es la entrada de dinero. Una venta a crédito genera ingreso y un derecho de cobro antes de que el banco aumente.
¿Cómo practicar Contabilidad para un examen?
Avanza desde clasificación y asientos simples hasta casos combinados. Resuelve sin mirar, corrige el razonamiento y repite con variantes.
¿Qué hago si entiendo la teoría pero no sé resolver ejercicios?
Practica de forma explícita la secuencia interpretar → clasificar → decidir cambios → registrar. Verbaliza cada paso antes de escribir el asiento para localizar exactamente dónde te bloqueas.